Fim de mês, você fecha o caixa, soma as notas dos fornecedores e o resultado não bate com o que a cozinha vendeu. O dinheiro saiu, o insumo entrou, mas ninguém sabe dizer quanto queijo tem na câmara fria nem quantos pães sobraram do último pedido. Sem essa resposta, o CMV vira chute e a compra da semana vira hábito: pede o mesmo de sempre, porque "sempre deu certo".
Controle de estoque de restaurante não precisa de sala de almoxarifado nem de funcionário só para isso. Precisa de uma rotina curta de contagem, de um jeito de dar valor ao que foi contado e de três ou quatro regras de compra que a equipe consiga seguir no meio do serviço. Este texto mostra essa rotina com números, do inventário até o pedido ao fornecedor.
Por que o estoque decide o seu CMV real
O CMV do período é calculado com o estoque: estoque inicial mais compras menos estoque final. Se você não conta o que sobrou no fim do mês, não tem estoque final, e a conta fica pela metade. Usar só o valor das compras como custo do mês engana: no mês em que você abasteceu a câmara para um feriado, o custo parece alto; no seguinte, parece baixo.
Se a fórmula ainda não está clara, o post CMV: o que é, como calcular e qual o ideal para o seu tipo de negócio explica cada parte. Aqui o foco é a contagem que alimenta essa conta.
Exemplo: o mês de uma hamburgueria
Suponha uma hamburgueria com estes números em outubro:
| Item | Valor |
|---|---|
| Estoque inicial (contagem de 30/09) | R$ 8.400,00 |
| Compras do mês (notas de fornecedores) | R$ 21.600,00 |
| Estoque final (contagem de 31/10) | R$ 7.200,00 |
| Faturamento do mês | R$ 68.000,00 |
A conta fica assim:
- CMV do mês = R$ 8.400,00 + R$ 21.600,00 menos R$ 7.200,00 = R$ 22.800,00
- CMV em percentual = R$ 22.800,00 ÷ R$ 68.000,00 = 33,53%
Agora compare com o CMV teórico, aquele que sai das fichas técnicas multiplicadas pelas vendas de cada lanche. Suponha que ele dê R$ 20.400,00, ou 30,00% do faturamento. A diferença de R$ 2.400,00 (3,53 pontos percentuais) é insumo que saiu do estoque e não virou venda: porção acima da ficha, sobra jogada fora, erro de recebimento, refeição de funcionário que ninguém anotou. Sem a contagem, esses R$ 2.400,00 ficariam invisíveis. Se o número do seu mês veio alto, o post CMV alto: 7 causas escondidas na sua operação ajuda a achar onde está o furo.
Como fazer o inventário sem parar a cozinha
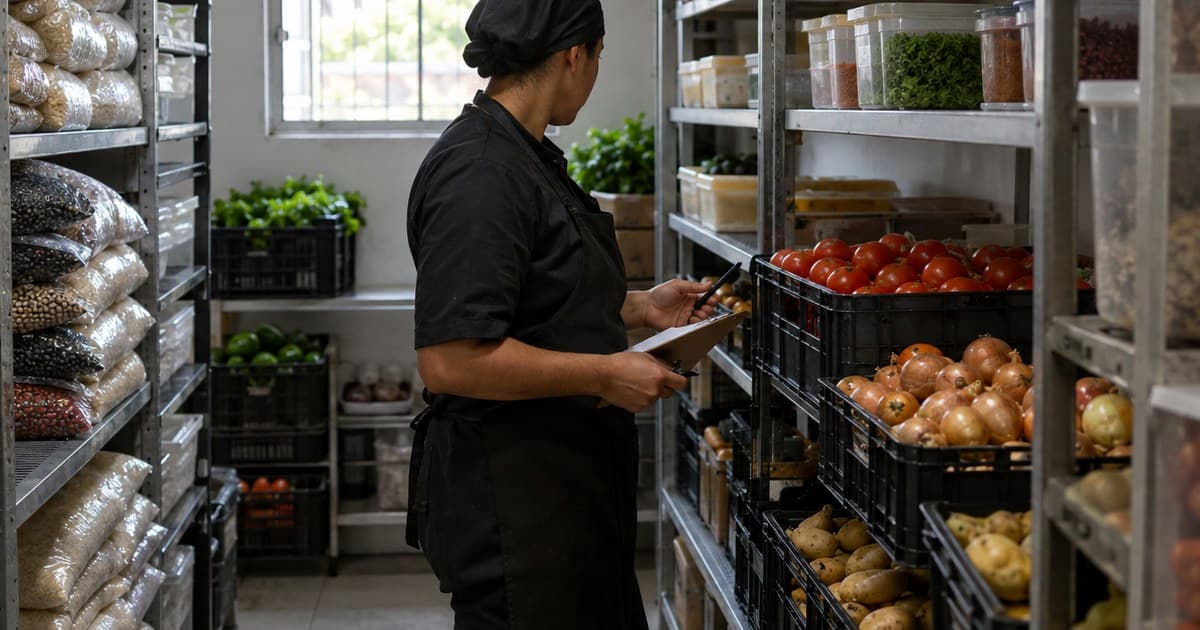
O inventário é a contagem física de tudo que está guardado: seco, câmara fria, freezer, bebidas e pré-preparos. Com método, cabe numa hora depois do fechamento.
1. Monte a folha de contagem na ordem da prateleira
Liste os itens na mesma ordem em que eles aparecem no estoque, prateleira por prateleira, e não em ordem alfabética. Quem conta anda num sentido só. Coloque ao lado de cada item a unidade de contagem (kg, unidade, caixa, litro) e use sempre a mesma.
2. Escolha dia e hora fixos
Conte sempre no mesmo momento: depois do último serviço do mês e antes de a entrega do dia seguinte chegar. Se o fornecedor entrega às 7h, conte na noite anterior. Contar com mercadoria chegando no meio é o jeito mais rápido de contar a mesma caixa duas vezes.
3. Conte em dupla
Uma pessoa conta e fala, outra anota. Fica mais rápido e diminui o erro de anotação. Embalagem aberta se pesa; não vale "uns dois quilos".
4. Não esqueça o pré-preparo
Molho pronto, carne porcionada, massa de pizza boleada e cebola caramelizada também são estoque. Conte em peso e dê valor pelo custo da ficha técnica daquela sub-receita. Se você deixa o pré-preparo de fora, o estoque final fica menor que o real e o CMV do mês sobe sem motivo.
5. Dê valor ao que foi contado
Quantidade sem preço não entra na fórmula do CMV. Multiplique cada item pelo preço da última compra. Veja um trecho da contagem da hamburgueria:
| Insumo | Quantidade contada | Preço da última compra | Valor em estoque |
|---|---|---|---|
| Blend de carne | 18 kg | R$ 42,00/kg | R$ 756,00 |
| Muçarela | 9,5 kg | R$ 39,90/kg | R$ 379,05 |
| Pão de hambúrguer | 240 un | R$ 1,35/un | R$ 324,00 |
| Batata congelada | 30 kg | R$ 14,80/kg | R$ 444,00 |
| Bacon | 6 kg | R$ 46,00/kg | R$ 276,00 |
| Total do trecho | R$ 2.179,05 |
Aqui mora uma armadilha: se o preço cadastrado está velho, o valor do estoque também fica errado. O texto Por que o preço dos seus insumos desatualizado está corroendo sua margem mostra o tamanho do estrago.
Não dá para contar tudo toda semana: separe o que importa
Inventário completo uma vez por mês é o mínimo para fechar o CMV. Só que esperar 30 dias para descobrir que a carne está sumindo custa caro. A saída é contar com mais frequência só os itens que pesam no bolso.
Pegue as notas do mês e some quanto você gastou com cada insumo. Ordene do maior gasto para o menor. Os primeiros da lista, que juntos somam a maior parte do dinheiro, são o seu grupo A. Numa hamburgueria costuma ser carne, queijo, pão, bacon e batata; numa pizzaria, muçarela, farinha e calabresa; numa confeitaria, chocolate, manteiga e creme de leite.
Uma rotina que funciona:
- Grupo A: contagem semanal, sempre no mesmo dia.
- Grupo B (gasto médio): contagem a cada 15 dias.
- Grupo C (sal, especiarias, descartáveis baratos): só no inventário do mês.
A contagem semanal do grupo A permite uma conferência rápida: estoque da semana anterior mais o que chegou menos o que sobrou dá o consumo real. Compare com o consumo esperado pelas vendas. Se você vendeu 600 hambúrgueres de 150 g, deveriam ter saído 90 kg de blend (600 × 0,15 kg). Se saíram 98 kg, são 8 kg sem explicação, ou R$ 336,00 a R$ 42,00 o quilo, em uma semana.
Regras de compra que evitam falta e sobra
Contar serve para comprar melhor. Três regras simples já mudam o pedido da semana.
Estoque mínimo e ponto de pedido
Para cada item do grupo A, defina quando pedir. Use o pão de hambúrguer como exemplo:
- Consumo médio: 120 pães por dia
- Prazo de entrega do fornecedor: 2 dias
- Margem de segurança: 1 dia de consumo
Estoque de segurança = 120 × 1 = 120 pães. Ponto de pedido = (120 × 2) + 120 = 360 pães. Quando a contagem mostrar 360 pães ou menos, é hora de pedir. Abaixo de 120, você está usando a reserva e corre risco de faltar no sábado.
Primeiro que entra, primeiro que sai
Mercadoria nova vai para trás, a mais antiga fica na frente. Etiquete com a data de recebimento ou de produção, principalmente na câmara fria e no pré-preparo. Isso reduz a quebra por vencimento, que aparece no inventário como insumo que você pagou e jogou fora.
Confira o recebimento
Pese e conte na chegada, antes de assinar o canhoto. Compare com o pedido e com a nota. Carne que chega com 9,4 kg numa caixa faturada como 10 kg é diferença que você paga sem receber, e nenhum inventário depois vai explicar de onde veio.
Rendimento e perda também entram na conta
O estoque mostra quanto insumo bruto saiu. A ficha técnica precisa refletir quanto desse insumo vira comida de verdade. Se você compra 10 kg de cebola e usa 9 kg depois de descascar, a perda de 1 kg tem que estar no custo do prato pelo fator de correção. Quando a ficha ignora essa perda, o CMV teórico fica baixo e a diferença para o CMV real parece desvio, quando na verdade é casca. A tabela de fator de correção de alimentos ajuda a ajustar isso.
Onde o ChefPro entra nessa rotina
O controle de estoque começa no papel ou na planilha de contagem, mas depende de duas coisas que o ChefPro organiza: ficha técnica com custo certo, para você ter o CMV teórico de cada prato, e preço de insumo atualizado, para dar valor ao inventário. A lista de compras do ChefPro soma os insumos de várias receitas ou de um cardápio inteiro, e o preço que você atualiza nela, ou pela foto do cupom fiscal, recalcula o custo de todas as receitas que usam aquele ingrediente. Com isso, a contagem do fim do mês vira número confiável e a comparação entre CMV real e teórico passa a mostrar onde a margem está escapando.
FAQ
De quanto em quanto tempo devo fazer o inventário do restaurante?
O inventário completo, uma vez por mês, no último dia, para fechar o CMV. Os insumos que mais pesam no gasto merecem contagem semanal.
Qual preço uso para dar valor ao estoque?
Use o preço da última compra de cada insumo e mantenha o mesmo critério todo mês. Mudar o critério de um mês para o outro distorce a comparação.
Pré-preparo pronto entra no estoque?
Entra. Pese molhos, carnes porcionadas e massas prontas e use o custo da ficha técnica da sub-receita para dar valor.
O que faço se o CMV real ficar bem acima do teórico?
Confira primeiro a contagem e os preços. Se estiverem certos, investigue porcionamento, recebimento, quebra por vencimento e consumo da equipe, começando pelos itens do grupo A.
Preciso de um sistema só para controlar estoque?
Não para começar. Uma folha de contagem bem organizada resolve. O que não pode faltar é ficha técnica com custo atualizado: sem ela, você não tem o CMV teórico para comparar.
Comentários